
マネーフォワード for 東邦銀行
Money Forward, Inc. · ファイナンス
- 評価
- 4.1
- ダウンロード
- 10.00K
- コンテンツレーティング
- 3 歳以上
マネーフォワード for 東邦銀行 - 説明
- アプリ名
- マネーフォワード for 東邦銀行
- パッケージ名
- com.moneyforward.android.app.toho
- デベロッパー
- Money Forward, Inc.
- カテゴリ
- ファイナンス
- 最終更新日
- 2016/06/12
- バージョン
- 2.25.2
マネーフォワード for 東邦銀行 - スクリーンショット
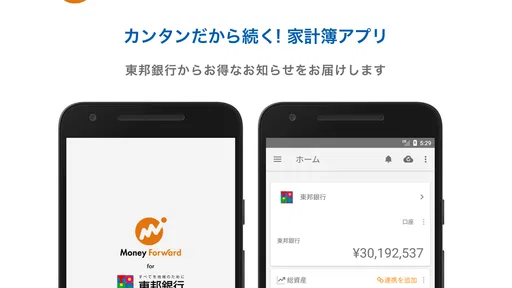
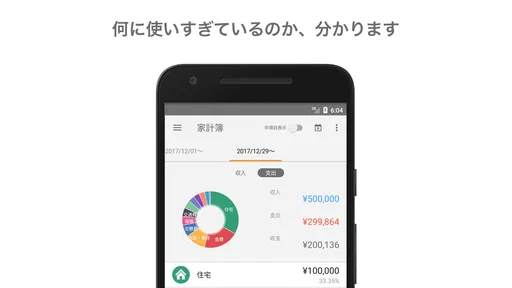
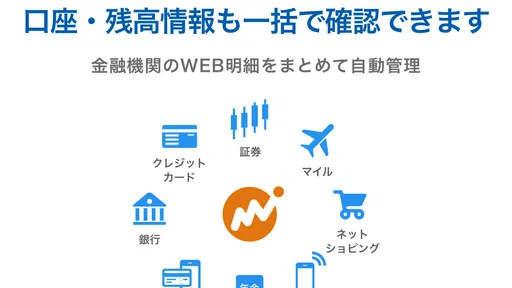
分析者 TrendiApps
東邦銀行を使っている家庭で、お金の出入りを一緒に見直したいなら、マネーフォワード for 東邦銀行はかなり現実的な選択肢です。私はこのアプリを、単に支出を記録する家計簿というより、銀行口座やカードの動きをまとめて確認するための入口として使う感覚が合っていると感じました。毎回レシートを手入力するタイプの家計簿とは違い、日々の確認を短時間で済ませやすいのが魅力です。
一方で、家族全員が同じ画面を見ればすべて解決するアプリではありません。誰の口座を登録するのか、どこまで共有するのか、家計と個人のお金をどう分けるのかを最初に決めておかないと、便利さより戸惑いが先に来ます。この記事では、家庭で使う場面を中心に、設定時の境界線、家族間の確認方法、年齢や信頼の考え方まで、実際に使う人が迷いやすい部分を掘り下げます。
家族で使うときに見えてくる本当の便利さ
家族で使う場合に役立つのは、数字を並べて見せることより、次に何を話し合うかをそろえられる点です。私は、残高を確認したあとに「今月は固定費と日々の買い物のどちらを見直すか」を一つだけ決める使い方が続けやすいと思います。共有画面を家族会議の議題づくりに使えば、細かな明細を責め合う流れも避けやすくなります。
共有端末で家計を確認する場面に向いている
たとえば、夫婦のどちらかが東邦銀行の口座を管理し、もう一人が日々の買い物を担当している家庭を考えてみます。以前なら、通帳を開いたり、カードの明細を別々に確認したりして、月末に数字を集める必要がありました。このアプリなら、対応する金融機関の情報をまとめて確認できるため、「今月は何に使ったか」を話し合う前の準備が軽くなります。
特に役立つのは、固定費と変動費を同じ視点で見る場面です。家賃や光熱費のように毎月ほぼ決まっている支出と、食費や日用品のように増減する支出が同じ画面で確認できると、家族会議が感覚論になりにくくなります。私は、節約を始めるときに細かな一件ごとの反省から入るより、まず大きな流れをつかむほうが続きやすいと思っています。
ただし、共有端末で使う場合は、画面を開けば誰でも見られる状態にしないほうが安心です。家計を共有することと、個人の収入や買い物をすべて公開することは別です。アプリを家族で見る前に、共同生活に必要な口座だけを対象にするのか、個人の資産まで含めるのかを決めておくと、後から気まずくなりにくいでしょう。
「誰が入力するか」を減らせるのが強み
家計簿が続かない理由は、節約意識が低いからとは限りません。仕事や育児の合間に、レシートを分類して金額を入力する作業が負担になることもあります。マネーフォワード for 東邦銀行は、銀行やクレジットカードなどと連携して確認する使い方が中心なので、家族のうち一人だけがすべての支出を記録する状況を避けやすいです。
おすすめの記事






ここでのコツは、最初から完璧な家計簿を作ろうとしないことです。まず東邦銀行の主要口座と、家庭で使うカードを確認対象にし、現金払いだけを後から補う方法のほうが現実的です。現金まで完全に自動化できるわけではないため、現金中心の家庭では、アプリの数字だけを家計の全体像だと思わないことが大切です。
反対に、家族それぞれが別の財布を持ち、現金でのやり取りが多い場合は、一般的な手入力型の家計簿のほうが細かく管理しやすいこともあります。このアプリの良さは、入力機能の多さを競うことではなく、口座とカードを横断して残高や支出の流れを見やすくするところにあります。
連携先の多さは便利だが、全部つなぐ必要はない
東邦銀行の利用者向けアプリでありながら、銀行やクレジットカードなど幅広い金融サービスと連携できます。対応先は二千五百八十以上と案内されており、東邦銀行以外の口座やカードを持つ人にも使い道があります。複数の金融機関を使っている家庭では、家計を一つの銀行だけで判断しなくてよくなる点が便利です。
ただ、連携先が多いからといって、手元の金融サービスをすべて登録するのが正解とは限りません。家計の判断に必要なものだけに絞ると、画面の情報量が増えすぎず、家族にも説明しやすくなります。私は、最初は生活費用の口座、日常的に使うカード、公共料金の引き落とし先から始め、必要性を感じたものだけ後から追加する進め方をおすすめします。
設定前に決めたい口座の境界線と家族間の分担
登録する口座を決めるときは、家計に必要かどうかだけでなく、家族に見える状態を本人が納得しているかも基準にしたいところです。私は、共同支出の確認と個人の資産管理を分け、誰が連携や見直しを担当するかも先に話しておくのがよいと考えます。こうした線引きを決めておけば、使い始めてから共有範囲をめぐって戸惑う場面を減らせます。
家計用と個人用を分けて考える
家庭での利用で最も重要なのは、アプリの操作よりも登録範囲の設計です。夫婦で共有する生活費口座は家計管理に向いていますが、個人の貯蓄口座や仕事に関係する口座まで同じ扱いにすると、必要以上の情報が見えてしまいます。家族の信頼を守るためにも、共有する目的に合わせて登録対象を決めるべきです。
たとえば、食費や光熱費を共同で負担する家庭なら、生活費用の口座と、その支払いに使うカードだけを確認対象にする方法があります。個人の趣味や交際費まで一つの画面で細かく追いかけると、家計改善ではなく監視のように感じられる可能性があります。アプリの機能を最大限使うことより、家庭内で納得できる範囲に収めることを優先したいところです。
共有端末を使う場合は、アプリを開く人が誰なのかも決めておきましょう。家族の誰かが確認役になるのは構いませんが、その人だけが数字を解釈すると、他の家族が家計から置き去りになりがちです。月に一度、残高を報告するだけでなく、「今月は食費が増えた理由は何か」「来月に大きな支払いがあるか」を一緒に見ると、管理が一人の仕事になりません。
初回設定は少し慎重に進めたほうがよい
金融サービスとの連携は便利な反面、登録を急ぐと、どの口座が何の目的なのか分からなくなります。口座名を見ただけで用途を思い出せるように、生活費、貯蓄、子ども関連など、自分たちの中で意味を整理してから追加するのがおすすめです。アプリ内で表示を整理できる範囲を確認しながら、家族が見ても迷わない状態を作ると使い続けやすくなります。
また、連携後の数字を初日から完全に正しい家計簿だと決めつけないことも大切です。カード利用は購入日と引き落とし日が異なる場合があり、銀行の残高と支出の感覚がすぐ一致しないことがあります。家族で確認するときは、「この月の支出」と「今この瞬間の口座残高」を同じものとして扱わず、それぞれ別の情報として見ると混乱が減ります。
私が実用的だと思ったのは、最初の設定日に家族で画面を見ながら、登録したものを一つずつ確認する方法です。登録漏れを探すだけでなく、不要な口座を入れていないかも確認できます。後から「知らないカードが表示されている」と感じるより、最初に共有範囲を合意しておくほうが、アプリへの不信感を生みにくいです。
自動連携だけに頼らない確認方法
自動で情報が集まると、家計管理が完全に放置できるように思えますが、実際には定期的な確認が必要です。連携状態や明細の内容をときどき確認し、家族の記憶と数字が違うときは、すぐに無駄遣いと決めつけないようにしたいところです。返金、二重計上、まとめて請求されるサービスなど、数字の見え方には理由があるからです。
おすすめは、毎日細かく監視するのではなく、給料日前後やカードの請求が確定したタイミングなど、家庭の生活リズムに合わせて確認することです。短時間で見る習慣を作れば、家計簿を開くこと自体が負担になりません。逆に、数字を見るたびに家族を問い詰める運用になるなら、便利な連携機能が家庭のストレスを増やしてしまいます。
年齢表示は低いが、使い方は家庭で決める
対象年齢は三歳以上とされています。これは利用を検討する際の目安にはなりますが、子どもが一人で金融情報を管理することを意味するものではありません。家庭で使う場合、子どもに残高や支出を見せるか、見せるとしてもどの範囲にするかは、年齢と理解度に合わせて保護者が判断すべきです。
小さな子どもには、口座番号やカード情報を見せるより、食費や光熱費といった家計の項目を学ぶ教材として使うほうが安全です。中高生なら、月の予算や必要な支出について話すきっかけにできますが、個人の買い物を一方的に監視する道具にしない配慮が必要です。アプリに家族向けの特別な管理機能があると期待せず、端末の扱いと会話のルールを家庭側で決めるのが現実的です。
家族の信頼を保つために、見せる情報を選ぶ
家計を共有する家庭では、「全部見えること」が安心につながる場合もあれば、逆に不信感を生む場合もあります。私は、共同支出を把握する目的と、個人の自由な支出を監視する目的を切り分けることが重要だと思います。アプリに登録できるから登録するのではなく、登録した結果、家族の話し合いが楽になるかで判断したいです。
共有端末を子どもも使うなら、表示された明細を不用意に操作しないことも教えておく必要があります。金融アプリはゲームのように触って試すものではなく、家庭のお金に関わる情報を扱うものです。年齢が低い場合は、保護者が操作し、子どもには必要な範囲だけを説明するほうが無難です。
料金と使い始めやすさをどう見るか
基本的には無料で始められるため、家計管理アプリを初めて試す人でも導入の心理的なハードルは低めです。一方で、アプリ内購入は一項目あたり五百円と案内されています。使い始める前に、無料でできる範囲と、追加機能が必要になる場面を画面上で確認しておくと、家族に説明しやすくなります。
無料だからといって、家族全員の端末に無計画に入れる必要はありません。まず管理担当の端末で使い勝手を確認し、共有方法が決まってから利用範囲を広げるほうが安全です。家庭によっては、一台で月次確認をするだけで十分ですし、各自が頻繁に確認したい家庭では端末の扱いを別途考える必要があります。
通常の家計簿や銀行アプリとの違い
紙の家計簿や手入力型アプリは、現金の支出を細かく残したい人に向いています。何にいくら使ったかを自分で分類するため、支出への意識が高まりやすい反面、入力を忘れると記録が崩れます。マネーフォワード for 東邦銀行は、入力の達成感よりも、複数の金融情報をまとめて確認する手軽さを重視したい人に合います。
銀行公式アプリは、東邦銀行の残高や取引を確認する用途では分かりやすいでしょう。しかし、別の銀行口座やカードまで含めた家庭全体の流れを見るなら、このアプリのほうが一つの場所に集約しやすいです。反対に、東邦銀行の口座だけを確認できれば十分で、他の金融サービスを使わない人には、銀行公式の機能だけで足りる可能性もあります。
この違いから考えると、選び方は単純です。現金管理や細かな分類が中心なら手入力型、東邦銀行を含む複数の口座とカードを横断して見たいならこちら、銀行一つの残高確認だけなら公式アプリ、という整理ができます。家庭の課題が何なのかを先に決めると、機能の多さに振り回されません。
使い続けるための具体的な運用
私なら、最初の週は口座を増やしすぎず、生活費の流れだけを確認します。次に、カードの明細と実際の買い物を照らし合わせ、家族が理解しやすい分類になっているかを見ます。分類が自分たちの感覚と合わない場合は、数字を責める前に、家計を見る単位を調整したほうが効果的です。
二つ目の工夫は、家族会議の議題を一つに絞ることです。毎回すべての明細を確認するのではなく、今月は食費、次回は固定費というように、話すテーマを限定します。情報を集める機能が強いアプリほど、見える数字が増えて話が散らかりやすいため、確認する項目を決めておくと便利さが生きます。
三つ目は、アプリの数字を節約の合否判定にしないことです。医療費、家具、学校関連など、月によって変わる支出もあります。前月より増えたから失敗、減ったから成功と短絡せず、予定していた支出か、今後も続く支出かを家族で判断するほうが、長期的な家計改善につながります。
向いている家庭と、別の方法がよい家庭
このアプリが特に向いているのは、東邦銀行を生活の中心に使いながら、他の銀行やカードも持っている家庭です。支出を毎回入力する時間を減らしたい人、夫婦で月の流れを確認したい人、複数の金融サービスを一つの視点で見たい人には、導入する価値があります。評価は平均四・一で、利用者からの評価は百件を超えています。規模だけで判断するものではありませんが、実際に試す人がいるアプリだと分かります。
反対に、現金払いがほとんどの家庭、細かな予算管理を手で行いたい人、家族に個人の金融情報を見せたくない人には、別の方法が合うかもしれません。共有が前提ではない家庭で無理に一つの画面へ集約すると、便利さより境界線の問題が大きくなります。家計簿を家族で共有する必要がないなら、個人用の管理方法を選ぶほうが気楽です。
利用環境については、最低でもOS十が必要です。対応する端末かどうかを先に確認しておくと、家族の古い端末を共有用に回すときの行き違いを避けられます。開発元はMoney Forward, Inc.で、現在のバージョンは二・二五・二です。更新後に表示や操作が変わる可能性もあるため、家庭で重要な確認をする前に、使い方を一度全員で見直すと安心です。
アプリの導入日は二〇一六年六月十二日で、金融カテゴリの中では長く提供されてきた部類に入ります。インストール数は一万件を超えています。東邦銀行利用者向けという立場がはっきりしているため、誰にでも同じ価値があるタイプではありませんが、対象となる家庭には目的が分かりやすいアプリです。
家計を一緒に見るための最終判断
家族で共有するのは口座情報ではなく、家計について話し合うための共通の視点だと考えると、このアプリの使い方が見えやすくなります。東邦銀行の口座を中心に、必要なカードや他の金融サービスを絞って連携し、誰がどこまで確認するかを決める。それだけでも、家計管理が一人の負担になる状況をかなり減らせます。
私の結論は、東邦銀行を使う家庭で、口座やカードの確認を簡単にまとめたいならおすすめできる、というものです。無料で始められ、家庭の支出を話すきっかけも作りやすい一方、連携先の多さに任せて何でも登録したり、家族の支出を監視したりする使い方には向きません。最初に共有範囲を決め、現金や個人用のお金を別に考えれば、日常の家計確認にちょうどよい道具になります。
マネーフォワード for 東邦銀行は、家族のお金を一つにするアプリではなく、家族が納得できる範囲でお金の流れを見えるようにするアプリです。夫婦の月次確認、生活費の見直し、複数口座の整理を目的にするなら試しやすいでしょう。逆に、完全な現金管理や個人情報を含まない家計簿を求めるなら、手入力型の方法を選ぶほうが満足しやすいと思います。
マネーフォワード for 東邦銀行に関するよくある質問
マネーフォワード for 東邦銀行とは、どのようなアプリですか?
マネーフォワード for 東邦銀行は、東邦銀行の口座情報をはじめ、対応している金融機関やサービスの情報をまとめて確認しやすくする家計管理アプリです。銀行口座の残高や入出金履歴を一元管理できるため、複数の口座を使い分けている人や、毎月の支出を整理したい人に向いています。利用できる機能や連携先は、契約内容やアプリの更新状況によって異なる場合があります。
利用開始には東邦銀行の口座やキャッシュカードが必要ですか?
基本的に、東邦銀行のサービスを登録して利用するには、対象となる普通預金口座などの情報や、東邦銀行のインターネットバンキングに関する認証情報が必要になる場合があります。登録時には本人確認や追加認証を求められることもあるため、手元に必要な情報を準備しておくとスムーズです。口座の種類や利用条件によって対応状況が異なるため、申し込み前に公式案内を確認してください。
マネーフォワード for 東邦銀行は無料で使えますか?
アプリのダウンロードや基本的な家計管理機能は無料で利用できる場合がありますが、すべての機能が無条件で無料とは限りません。連携できる金融機関数、保存できる明細期間、高度な分析機能などに利用条件が設定されている可能性があります。また、東邦銀行の口座や関連サービスの利用には、別途手数料や契約条件が発生する場合があります。料金体系は公式情報で確認しましょう。
口座情報を登録しても安全に利用できますか?
口座情報を登録するアプリでは、ログイン情報や取引明細の取り扱いが気になるところです。マネーフォワード for 東邦銀行では、通信の暗号化や認証機能など、一般的なセキュリティ対策が採用されていますが、利用者側でも端末のロック、OSとアプリの更新、推測されにくいパスワードの設定が重要です。公共Wi-Fiでの利用や、認証情報の他人への共有は避けてください。
機種変更やスマートフォンを紛失した場合、登録情報はどうなりますか?
機種変更をする場合は、新しい端末にアプリをインストールし、登録済みのアカウント情報や必要な認証手続きを使って再設定することになります。端末を紛失した場合は、第三者に操作されないよう、スマートフォンの遠隔ロックや通信会社への連絡を早めに行うことが大切です。ログイン情報が不明なときや不正利用が疑われるときは、東邦銀行またはアプリの公式サポートへ相談してください。
マネーフォワード for 東邦銀行 メリットとデメリット
メリット
- 東邦銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握が簡単
- 銀行口座以外のカードや電子マネーにも対応
- 費目の分類を編集でき、自分向けに管理しやすい
- 資産残高の推移をグラフで確認できる
デメリット
- 連携先によっては再認証や更新操作が必要になる
- 無料版では登録できる金融サービス数に制限がある
- 明細の自動分類が実際の用途と異なる場合がある
- 利用には東邦銀行の口座や対応サービスが必要
- 金融機関のメンテナンス中は情報を取得できない
実際のユーザーによる評価
4.1
101.00件の評価
- 539%
- 437%
- 319%
- 20%
- 15%


